شوک سوم چین؛ ریسک شرطبندی بزرگ آمریکا روی هوش مصنوعی
مارتین منلی در مقالهای با عنوان «شوک سوم چین» که در وبسایت Modern Times منتشر شده، استدلال میکند که پس از نابودی میلیونها شغل صنعتی در آمریکا در نخستین موج رقابت با چین و تهدید صنعت خودروسازی اروپا در موج دوم، اکنون نوبت به صنعت هوش مصنوعی آمریکا رسیده است. به باور نویسنده، همانطور که خودروهای برقی ارزانقیمت چینی موقعیت خودروسازان آلمانی را متزلزل کردند، مدلهای هوش مصنوعی ارزان و قدرتمند چینی نیز میتوانند سرمایهگذاریهای تریلیوندلاری غولهای فناوری آمریکا را با بحران مواجه کنند. منلی هشدار میدهد که مسئله صرفاً رقابت فناوری نیست، بلکه ناتوانی نهادهای اقتصادی و سیاسی غرب در مدیریت پیامدهای این تحولات است.
ترجمه کامل مقاله مارتین منلی به همراه تصاویر:
بین سالهای ۱۹۹۰ تا ۲۰۱۱، چین به نظام تجارت جهانی پیوست و بهسرعت به کارخانه جهان تبدیل شد. آنچه اقتصاددانان امروزه «شوک چین» مینامند، به نابودی ۲.۴ میلیون شغل آمریکایی در کارخانههای نساجی، پوشاک، مبلمان و صنایع الکترونیک با دستمزدهای پایین در این دوره اشاره دارد.
این تحول لزوماً نباید به یک شوک تبدیل میشد. در اقتصاد آمریکا، هر ماه بیش از پنج میلیون شغل از بین میرود و معمولاً تعداد بیشتری شغل جدید ایجاد میشود. به عبارت دیگر، مجموع ۲.۴ میلیون شغلی که در اثر شوک چین از بین رفت، حتی از تعداد مشاغلی که در یک ماه معمولی در اقتصاد آمریکا از بین میروند کمتر بود؛ با این تفاوت که این ۲.۴ میلیون شغل در طول دوازده سال از بین رفتند. اما مسئله این بود که پیامدهای شوک چین از نظر جغرافیایی در مناطق مشخصی متمرکز شد؛ مناطقی که خانوادههای ساکن در آنها گزینههای جایگزین مطمئن و مناسبی برای تأمین معاش نداشتند. دولت آمریکا نیز بهشکلی تأسفبار اقدامات بسیار اندکی برای کمک به کارگران آسیبدیده انجام داد. در نتیجه، تا سال ۲۰۱۶ بسیاری از آنها به دونالد ترامپ روی آوردند.
ترامپ علاقه دارد تمام مبادلات تجاری با چین را نوعی کلاهبرداری علیه آمریکا معرفی و محکوم کند. اما چنین نیست. سطح زندگی آمریکاییها به لطف کالاهای ارزانقیمت چینی بالاتر رفته است. آمریکا نرمافزارهای پیشرفته، دانش فنی در حوزه الکترونیک، فناوریهای هوافضا و خدمات مالی به چین صادر میکند. ما مشاغلی را در کارخانهها از دست دادهایم، اما بیشتر صنایع نیازمند نیروی کار ماهر و دارای حاشیه سود بالا، بهجای آنکه مستقیماً با چین رقابت کنند، مکمل اقتصاد این کشور هستند (یا در گذشته بودهاند). اینکه کمک آمریکا به چین برای صعود در زنجیره ارزش با سرعتی بیشتر از آنچه در شرایط عادی امکانپذیر بود ــ همان کاری که اپل بهشکلی مشهور انجام داد ــ اقدامی سخاوتمندانه، راهبردی یا احمقانه بوده است، تا حد زیادی به این بستگی دارد که چین را مشتری آمریکا، تأمینکننده کالا و خدمات برای آمریکا یا رقیب آن بدانیم. بدیهی است که چین هر سه نقش را همزمان ایفا میکند؛ چه رئیسجمهور ما بتواند این واقعیت را درک کند و چه نتواند.
امروز در میانه دومین شوک چین قرار داریم. این شوک هیچ شباهتی به شوک نخست ندارد، تا حدی به این دلیل که چین نیز دیگر هیچ شباهتی به آنچه سه دهه پیش بود ندارد. با تعدیل ارقام بر اساس قدرت خرید محلی و هزینه زندگی، چین دوازده سال پیش به بزرگترین اقتصاد جهان تبدیل شد. موتور اقتصادی ۴۴ تریلیون دلاری این کشور اکنون یکسوم بزرگتر از اقتصاد آمریکا (۳۲ تریلیون دلار) یا اتحادیه اروپا (۳۱ تریلیون دلار؛ یک بلوک تجاری، نه یک کشور) است.
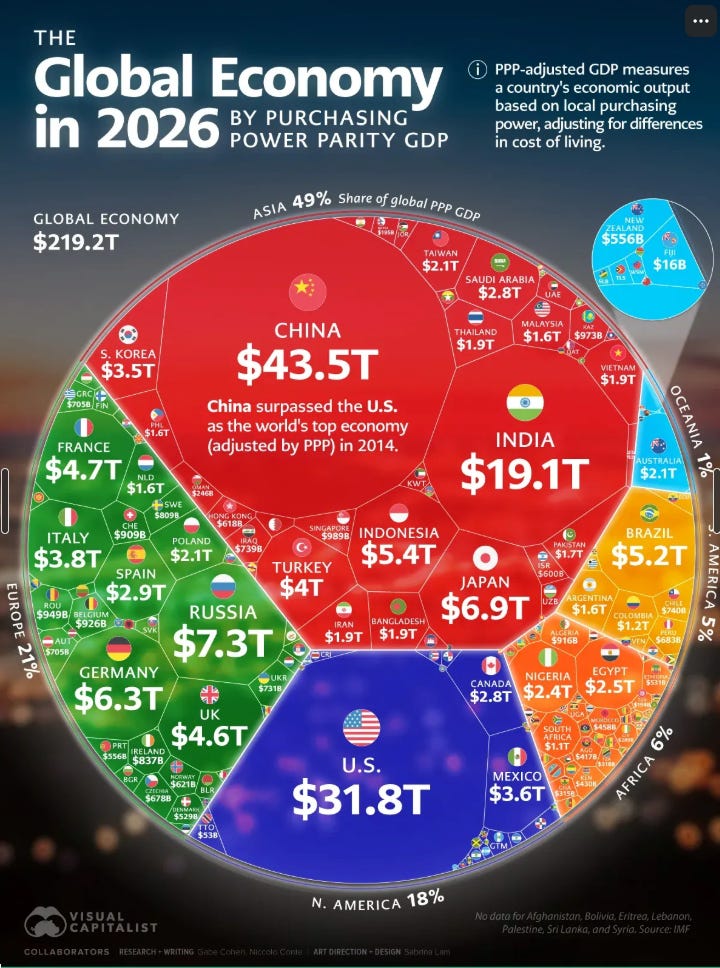
ازآنجاکه چین اکنون به بخشهای تولیدی پیشرفته از نظر فناوری، نیازمند مهارت بالا و دارای دستمزدهای بالا، مانند خودروسازی، ماشینآلات صنعتی، مواد شیمیایی و ابزارهای دقیق صادرات دارد، دومین شوک چین بیش از آمریکا به اروپا ضربه میزند. آلمان، بزرگترین اقتصاد اروپا، بهویژه آسیبپذیر است. آلمان اقتصاد، هویت ملی و قرارداد اجتماعی افسانهای خود را بر تسلط بر بازار خودروهای بنزینی ردهبالا بنا کرد. چین روی خودروهای برقیای شرط بست که سریع، ارزان و با کیفیتی «بهاندازه کافی خوب» ساخته میشوند. شرطبندی چین در حال نتیجه دادن است و حاصل آن شوک دوم چین است.
شوکهای بیشتری از جانب چین در راهاند و در هفتههای اخیر، خطوط کلی شوک سوم چین آشکار شده است. آمریکا اکنون در حال انجام بزرگترین شرطبندی در تاریخ اقتصاد جهان بر سر مدلهای پیشرفته هوش مصنوعی مرزی با کد منبع بسته و تراشهها و مراکز داده موردنیاز برای پشتیبانی از آنهاست. شرکتهای بزرگ فناوری برای تأمین مالی این شرطبندی در حال قرض گرفتن پول واقعی هستند. اما مدلهای متنباز چینی اکنون هوش خودکار «بهاندازه کافی خوب» را با کسری از قیمتهای پیشنهادی OpenAI، Anthropic یا Google ارائه میکنند.
چین پیشتر تلفنهای همراه، پنلهای خورشیدی، باتریها و بسیاری چیزهای دیگر را به کالاهایی استاندارد و کمهزینه تبدیل کرده است. اگر همین کار را با هوش مصنوعی انجام دهد، شرکتهای عظیم ارائهدهنده خدمات ابری ما که آنقدر بزرگاند که نمیتوان اجازه ورشکستگیشان را داد، درآمد بسیار اندکی برای پوشش بدهیهای خود ایجاد خواهند کرد. آمریکاییهایی که از غولهای فناوری متنفرند، باید صورتحساب را بپردازند.
این نوشته شوک دوم چین را توصیف میکند و راههایی برای سنجش اینکه آیا شوک سوم در راه است یا نه پیشنهاد میدهد.
شوک دوم چین
رشد انفجاری چین ۸۰۰ میلیون نفر را از فقر خارج کرد؛ یکی از چشمگیرترین دستاوردهای اقتصادی تاریخ. اما در این فرایند، اقتصاد چین به یک اکوسیستم عظیم تولید صنعتی متکی شد که از یارانههای دولتی برخوردار است و تا حدی به تقاضای ضعیف داخلی وابسته است. چین بهجای افزایش دستمزدها و گسترش بازار داخلی خود، ظرفیت مازاد تولیدش را از طریق صادرات و سرمایهگذاری خارجی به بیرون هدایت میکند. این شکل تازهای از مرکانتیلیسم است که شباهت اندکی به مرکانتیلیستهای استعمارگر بریتانیا، فرانسه یا اسپانیای قرن هفدهم دارد.
چین اکنون در حال افزایش سهم خود از فروش خودروهای برقی، هم در اروپا و هم در بازارهای خارجی است. تعرفهها و مقررات تجاری اتحادیه اروپا میتوانند بهطور موقت از بازارهای داخلی در برابر خودروهای برقی چینی محافظت کنند، اما نمیتوانند از صادرات محافظت کنند؛ صادراتی که بخش عمده درآمد شرکتهای خودروسازی اروپایی را تشکیل میدهد. برای کارگری که کارخانهاش تعطیل شده است، چندان اهمیتی ندارد که این اتفاق به دلیل از دست رفتن فروش در بازارهای خارجی رخ داده یا داخلی.
محیط اقتصاد کلان نیز این بار متفاوت است. شوک چین در آمریکا در دورهای رخ داد که رشد زیربنایی تولید ناخالص داخلی نیرومند بود (حدود ۳ درصد)، اما منطقه یورو در شرایط رکود ساختاری با شوک دوم چین مواجه شده است (رشد تولید ناخالص داخلی کمتر از یک درصد است و همچنان کاهش مییابد). این وضعیت درد و رنج اقتصادی و سیاسی ناشی از از دست رفتن تجارت را تشدید میکند.۴
شوک دوم چین نهتنها بخشهایی را تهدید میکند که زیربنای اقتصاد اروپا هستند، بلکه قرارداد اجتماعی بسیار تحسینشده آن را نیز به خطر میاندازد. در یکی از طنزهای بزرگ این عصر، کمونیستهای چینی از افزایش سطح زندگی پرولتاریایی که مدعی تکریم آن هستند خودداری میکنند و در عوض ترجیح میدهند بازارهای اروپا را از کالاهای خود اشباع کنند و سوسیالدموکراسیِ درگیر مشکلات این قاره را تضعیف کنند.
هیچجا شوک دوم چین آشکارتر از صنعت خودروسازی آلمان نیست. خودروها حدود پنج درصد از تولید ناخالص داخلی آلمان و تقریباً ۷۷۳ هزار شغل مستقیم، بهعلاوه چندین میلیون شغل غیرمستقیم، را تشکیل میدهند. صنعت خودرو ۳۷ درصد از کل تحقیق و توسعه شرکتهای آلمانی را به خود اختصاص میدهد و صنعت بعدی حتی به آن نزدیک هم نیست.
در یکی از طنزهای بزرگ این عصر، کمونیستهای چینی از افزایش سطح زندگی پرولتاریایی که مدعی تکریم آن هستند خودداری میکنند و در عوض ترجیح میدهند بازارهای اروپا را از کالاهای خود اشباع کنند و سوسیالدموکراسیِ درگیر مشکلات این قاره را تضعیف کنند.
آلمان بهشدت به صادرات خودرو به سایر نقاط جهان وابسته است. بیش از سهچهارم درآمد صنعت خودروسازی آلمان از صادرات حاصل میشود، بهویژه صادرات به چین. بااینحال، در سال ۲۰۲۵ صادرات خودروهای آلمانی به چین ۳۳ درصد کاهش یافت. به لطف تعرفههای ترامپ، صادرات به آمریکا نیز ۱۸ درصد کاهش پیدا کرد.
چین همچنین فروش خودروهای آلمانی در اروپا را تحت فشار قرار داده است. با وجود تعرفهها، برندهای چینی در ماه ژوئن ۱۰.۹ درصد از بازار اروپا را به دست آوردند و در ماه مه، برای نخستین بار، فروش آنها از برندهای ژاپنی پیشی گرفت. بخش عمده این حجم فروش مربوط به خودروهای هیبریدی شارژی است؛ روشی که شرکتهای چینی با استفاده از آن تعرفههایی را دور زدند که برای خودروهای تمامبرقی طراحی شده بودند. خرید خودروهای چینی ۲۰ تا ۳۰ درصد ارزانتر است، هزینه استفاده از آنها کمتر است و حتی در مدلهای پایه نیز کیفیت بالایی دارند.
- خودروهای چینی بهسرعت در حال افزایش سهم خود از بازار هستند. شرکتهای BYD و Chery در بریتانیا در کسری از زمانی که تویوتا و هیوندای نیاز داشتند، به سهم سه تا چهار درصدی از بازار رسیدند. در سفر اخیرمان به بریتانیا، بیشتر تاکسیها یا اوبرهایی که سوار شدیم، خودروهای هیبریدی یا برقی ساخت BYD یا Chery بودند. همه رانندگان نهتنها کیفیت خودرو را تحسین میکردند، بلکه دقیقاً محاسبه کرده بودند که خودروی جدیدشان هر ماه چقدر در هزینه بنزین صرفهجویی میکند. نتیجه اینکه خودروسازان محلی تنها در شش ماه نخست امسال سه واحد درصد از سهم بازار خود را از دست دادند.
- خانوادههای آلمانی اکنون بهای وابستگی سرسختانه صنعت خودروسازی کشورشان به موتورهای احتراق داخلی را میپردازند. فولکسواگن تعدیل حداکثر ۱۰۰ هزار نیروی کار را پیشبینی کرده و تلاش کرده است چهار کارخانه از ده کارخانه خود را تعطیل کند، اما موفق نشده است. پورشه اعلام کرده است که ۲۰ درصد نیروی کارش در معرض خطر هستند. بیامو بهتازگی تعدیل هشت هزار نفر را اعلام کرده و تأمینکنندگان قطعات، یعنی بوش، کنتیننتال و ZF، نیز تعدیل ۳۳ هزار نفر دیگر را اعلام کردهاند.
صنعت خودروسازی آلمان در برابر خودروهای برقی ارزانقیمت چینی همان واکنشی را نشان میدهد که سوئیسیها در برابر ساعتهای کوارتز ژاپنی نشان دادند: تغییر جایگاه محصولاتشان از ابزارهای روزمره به کالاهای لوکس. مرسدس، آئودی، بیامو و پورشه میتوانند به بخشهای گرانقیمتتر بازار عقبنشینی کنند، اما فولکسواگن، با وجود مالکیت پورشه و آئودی، بهشکلی ویژه آسیبپذیر است.
آنچه در معرض خطر قرار دارد، چیزی فراتر از خودروهاست. صنعت خودروسازی آلمان دیوار باربر قرارداد اجتماعی اروپای پس از جنگ است. در آلمان، قوانین مشارکت در مدیریت (Codetermination) نیمی از کرسیهای هیئتهای نظارت شرکتها را به کارگران اختصاص میدهند. این قانون در اول ژوئیه پنجاهساله شد و فولکسواگن سالگرد آن را به مناسبتی تلخ تبدیل کرد. در دسامبر ۲۰۲۴، اتحادیه IG Metall و شورای کارکنان فولکسواگن توافق کردند که ۳۵ هزار شغل، ۷۳۴ هزار دستگاه از ظرفیت تولید سالانه و چندین سال صرفنظر کردن از افزایش دستمزد را در برابر وعده باز نگه داشتن هر ده کارخانه فولکسواگن در آلمان مبادله کنند. هجده ماه بعد، مدیریت بار دیگر خواستار تعطیلی چهار کارخانه شد. مککینزی تعطیلی هشت کارخانه را توصیه کرده بود. هیئت نظارت، که ایالت نیدرزاکسن ۲۰ درصد از سهام دارای حق رأی را در اختیار دارد، مخالفت کرد. اکنون فقط همان امتیازدهیهای اولیه در زمینه دستمزد و ساعات کار پابرجا ماندهاند. بااینحال، سرمایهگذاران این موضوع را از نظر دور نداشتند و سهام فولکسواگن از ماه فوریه تاکنون بیش از ۲۵ درصد سقوط کرده است.
نظام مشارکت در مدیریت خود را در بنبست میبیند. این نظام به کارگران کرامت، اطلاعات و امکان مذاکره درباره سرعت افول را میدهد؛ چیزی که از آشفتگی مهارنشدهای که کارگران آمریکایی با آن مواجهاند بهتر است. کارگران آلمانی همچنین میتوانند تلاش کنند واکنش شرکتها به فشار رقابتی را وتو کنند، اما رد کردن یک برنامه بازسازی بدون ارائه جایگزین، نوعی وتو است که ممکن است در نهایت بیش از آنکه شغل نجات دهد، موجب از بین رفتن مشاغل شود.
نفوذ کارگران در آلمان رو به کاهش است. نیمی از بزرگترین شرکتهای این کشور راههایی برای دور زدن هیئتهای نظارت پیدا کردهاند. مشارکت در انتخابات اتحادیهها به پایینترین سطح تاریخی خود رسیده است و حزب پوپولیست راستگرای «آلترناتیو برای آلمان» (AfD) در حال جلب حمایت کارگران کارخانههایی است که فولکسواگن تهدید به تعطیلی آنها کرده است.
آیا چینیها تقلب میکنند؟
اتحادیههای کارگری بهطور غریزی خودروسازان چینی را متهم میکنند که خودروهای برقی را با قیمتهایی پایینتر از هزینه تولید میفروشند. این یکی از توجیهات اصلی اعمال تعرفه علیه چین است (امنیت ملی توجیه دیگر و اغلب قویتر است).
البته چین انواع حمایتها را در اختیار شرکتهای تولیدکننده خودروهای برقی و خریداران خودرو قرار میدهد. پکن با معافیتهای مالیاتی، الزام ناوگانهای محلی و تخفیفهای مصرفکنندگان، تقاضای داخلی خودروهای برقی را تحریک میکند؛ هرچند، همانند آمریکا، بسیاری از این مشوقها منقضی شدهاند. برخی استانها برای کنار گذاشتن خودروهای بنزینی مشوقهای مالی ارائه میکنند و ثبت خودروهای برقی را بسیار آسانتر از خودروهای دارای موتور احتراق داخلی کردهاند. اما یارانههایی که تقاضا را در داخل چین افزایش میدهند، توضیح نمیدهند که چرا خودروهای چینی در خارج از کشور رقبای خود را بهشدت شکست میدهند.
دولت چین همچنین به تولید خودروهای برقی یارانه میدهد. این یارانهها شامل تأمین مالی دولتی تحقیق و توسعه صنعت خودرو، کمک دولتی برای خرید زمین و وامهای کمهزینه است. (شرکتهایی مانند تسلا که در چین کارخانه دارند نیز این یارانهها را دریافت میکنند.)
اندازه این یارانهها چقدر است؟ گروه رودیوم مزیت هزینهای ۴۷۰۰ دلاری BYD بهازای هر خودرو نسبت به یک تسلای ساختهشده در چین را به اجزای آن تفکیک کرد و دریافت که کمکهای بلاعوض مستقیم دولت حدود شش درصد از این مزیت، یعنی تقریباً ۲۹۲ دلار برای هر خودرو، را تشکیل میدهند. یکپارچگی عمودی و هزینههای سربار پایینتر، دستکم سهچهارم این مزیت را توضیح میدهند. کارخانههایی را که با نرخ بهرهبرداری بسیار بالا کار میکنند، تأمینکنندگانی را که مطالباتشان با مهلتهای طولانیتری پرداخت میشود و چرخههای توسعهای را که امکان عرضه یک مدل جدید را ظرف هجده ماه فراهم میکنند نیز به این عوامل اضافه کنید؛ آنگاه میبینید که چینیها از یک مزیت ساختاری در هزینه برخوردارند که تعرفهها میتوانند اثر آن را به تأخیر بیندازند، اما هرگز نمیتوانند از میان ببرند.
خودروهای چینی تا حدی به این دلیل باکیفیت، ارزان و همهجا حاضر شدهاند که رقابت در بازار خودروهای برقی چین یک کشتار تمامعیار است. بیشتر خودروسازان (۵۶ درصد) در سال ۲۰۲۵ زیان کردند. در سال ۲۰۲۴ قیمت ۲۲۷ مدل خودرو کاهش یافت و حاشیه سود صنعت را به پایینترین سطح تاریخی، یعنی ۴.۱ درصد، رساند. پکن در واکنش، یک کارزار رسمی «مقابله با رقابت فرسایشی» (反内卷) به راه انداخته و مدیران شرکتها را فراخوانده است تا قیمتگذاری پایینتر از هزینه تولید را توجیه کنند.
مازاد ظرفیت تولید خودرو در چین حیرتانگیز است. گلدمن تخمین میزند که ۱۲۶ برند خودرویی برخاسته از چین میتوانند صد درصد تقاضای جهانی خودروهای برقی را تأمین کنند. چین بار دیگر در یک صنعت ظرفیت تولید بیشازحد ایجاد کرده است (همین کار را در بخش مسکن و پنلهای خورشیدی نیز انجام داد). اما این بار، ویرانی حاصل از آن را صادر میکند. در ژوئن گذشته، چین به نخستین کشوری تبدیل شد که در یک ماه بیش از یک میلیون خودرو صادر کرده است (تا حدی برای پیشی گرفتن از تعرفههایی که از اول ژوئیه اجرایی شدند). نکته مهم این است که چین در شرایطی به این رکورد دست یافت که فروش خودرو در بازار داخلی این کشور در نیمه نخست سال ۲۱.۱ درصد کاهش یافته بود.
اما مزیتهای ساختاری چین که از مقیاس تولید، یکپارچگی عمودی و دانش فنی تولید صنعتی به دست آمدهاند، بسیار قدرتمندند. به همین دلیل، آمریکا و آلمان باید تعرفهها را با دعوت از چین برای تأسیس کارخانههای مونتاژ محلی ترکیب کنند؛ کارخانههایی که حق چانهزنی جمعی کارگران و داشتن حق اظهارنظر، اما نه حق وتو، در تصمیمهای محیط کار را تضمین کنند. آمریکا باید چین را وادار کند در آمریکای شمالی یک اکوسیستم تأمینکنندگان صنعت خودرو ایجاد کند، درست همانطور که چین اپل را وادار کرد تکنسینهایی را آموزش دهد که خیلی زود دریافتند چگونه خودروهای برقی بسازند.
آمریکا و آلمان باید از چین دعوت کنند کارخانههای مونتاژ محلی تأسیس کند که حق چانهزنی جمعی کارگران و داشتن حق اظهارنظر، اما نه حق وتو، در تصمیمهای محیط کار را تضمین کنند.
تعرفهها در این نبرد یک تاکتیک هستند، نه یک راهبرد. آنها فقط روی چیزهایی کار میکنند که در کانتینر وارد میشوند. این موضوع اهمیت دارد، زیرا شوک سوم چین از طریق اینترنت در حال ورود است.
شوک سوم چین
شوک سوم چین در حوزه هوش مصنوعی در راه است و ضربه آن به آمریکا بسیار شدیدتر از اتحادیه اروپا خواهد بود. آمریکا تقریباً ۴۴ درصد از ظرفیت نصبشده مراکز داده جهان را در اختیار دارد. سهم اتحادیه اروپا حدود یکدهم است.
تحلیل صنعت هوش مصنوعی کاری پرمخاطره است، زیرا تحولات بسیار زیادی با سرعتی بسیار بالا رخ میدهند و شرکتهای فناوری آمریکا همزمان چهار ریسک را میپذیرند: ریسک سرمایهگذاری، ریسک درآمد، ریسک سیاسی و ریسک عقبنشینی.
۱. ریسک سرمایهگذاری.
آلفابت، متا، مایکروسافت و آمازون، چهار بازیگر بزرگ رقابت برای توسعه مراکز داده، اکنون نزدیک به ۲.۴ تریلیون دلار تعهد مالی برای اجارهها، ساختمانها، انرژی و تجهیزات زیرساخت هوش مصنوعی ایجاد کردهاند. این رقم پنج تا ده برابر سرمایهگذاریهایی است که این شرکتها فقط یک سال پیش اعلام کرده بودند. در آن زمان، این شرکتها بیش از ۲۰۰ میلیارد دلار جریان نقدی آزاد ایجاد میکردند و فعالان سهامداری (بهشکلی احمقانه) از بازخرید سهام شکایت داشتند. امروز شرکتهای فناوری بیش از آنچه نقدینگی تولید میکنند، مصرف میکنند و بازخرید سهام به خاطرهای دور تبدیل شده است.
سهم فناوری از کل سرمایهگذاری آمریکا در تراشهها و مراکز داده اکنون تقریباً تمام رشد اقتصادی اخیر را تشکیل میدهد. این سرمایهگذاریها اکنون نزدیک به پنج درصد تولید ناخالص داخلی (نمودار) و رکورد ۴۰ درصد کل سرمایهگذاری سرمایهای آمریکا را به خود اختصاص میدهند. شرکتهایی که رشد آنها به هوش مصنوعی وابسته است، ۴۵ درصد بازار سهام و تقریباً همین سهم از رشد بازار را تشکیل میدهند. سرمایهگذاری در هوش مصنوعی بهطور فزایندهای به یک ریسک سیستمی تبدیل شده است که آنقدر بزرگ است که نمیتوان اجازه شکست آن را داد؛ و سرمایهگذاران این را میدانند.
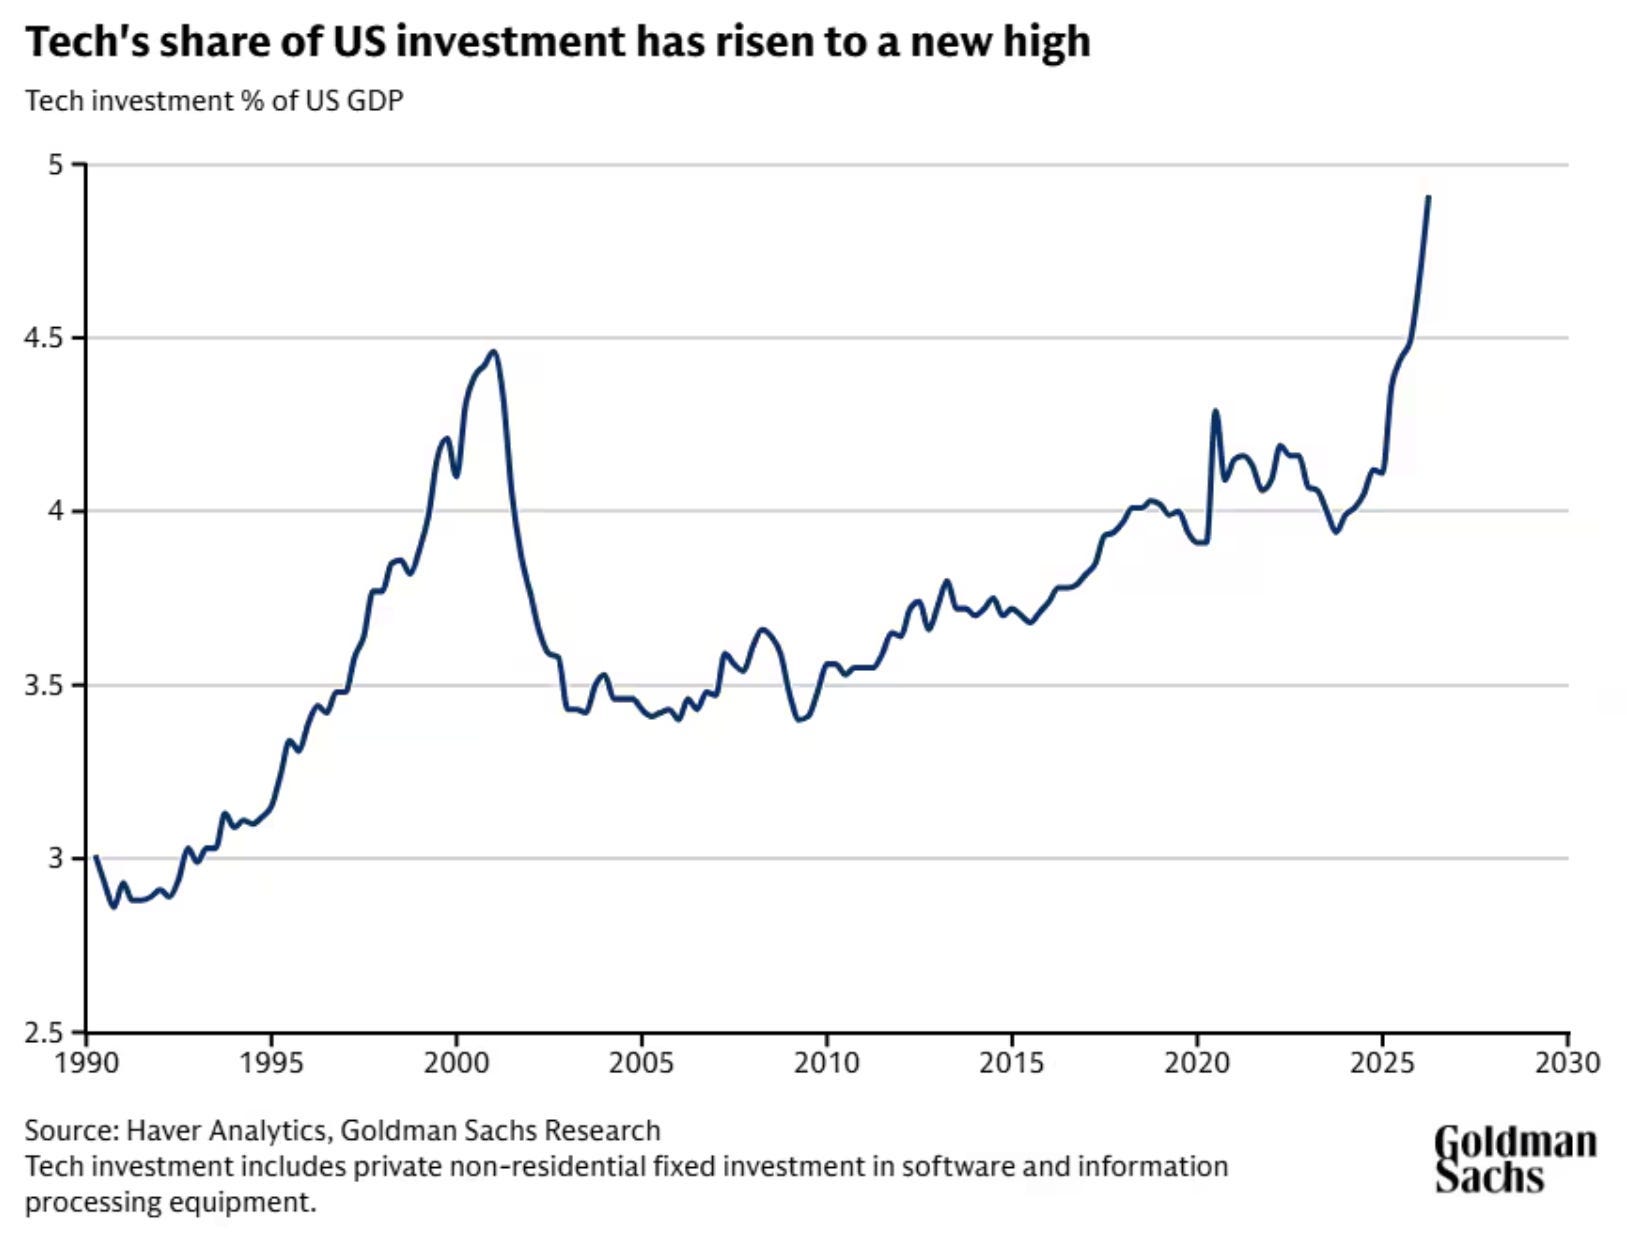
بدتر از این مخاطره اخلاقی، سرمایهگذاری در هوش مصنوعی بهطور فزایندهای با استفاده از اهرم بدهی انجام میشود. یک سال پیش، ده درصد مخارج سرمایهای از طریق بدهی تأمین مالی میشد؛ امروز این رقم ۳۳ درصد است. بدهی اکنون در کنار تراشهها، برق، ساختوساز و مخالفتهای سیاسی محلی، به محدودیت دیگری در مسیر توسعه مراکز داده تبدیل شده است.
۲. ریسک درآمد.
مشکل فولکسواگن در نرمافزارهای هوش مصنوعی در حال تکرار است. مدلهای چینی مانند Qwen 3.8 Max جدید علیبابا که این هفته معرفی شد، میتوانند ۸۰ درصد کار را با یکپنجم تا یکدهم هزینه انجام دهند. مدلهای چینی دیگر، مانند Kimi K3 متعلق به Moonshot، در حال نزدیک شدن به برابری با Claude هستند و متناسب با آن قیمتگذاری میشوند.
ارزیابی ریسک درآمدی هوش مصنوعی مستلزم در نظر گرفتن چند ملاحظه است. برای شروع، توکنها معادل وظایف نیستند. برای بیشتر شرکتها، هزینه هر وظیفه تکمیلشده مهمتر از هزینه هر توکن است و مدلهای چینی اغلب برای انجام هر وظیفه به توکنهای بیشتری نیاز دارند. همچنین، اختلاف قیمتها بهندرت ثابت میماند. چین ممکن است توکنهای ارزان بفروشد، سهم بازار به دست آورد و سپس به بخشهای گرانقیمتتر بازار حرکت کند، همانطور که تویوتا هنگام معرفی لکسوس چنین کرد. آنچه موضوع را پیچیدهتر میکند این است که تأمین مالی از سوی فروشندگان، درآمد و ریسک هوش مصنوعی را بیش از میزان واقعی نشان میدهد. ۸۵ درصد از سود خالص گوگل در سهماهه دوم امسال ناشی از سودهای دفتری سرمایهگذاریهای این شرکت در Anthropic و SpaceX بود. این سهم برای آمازون دوسوم بود. اگر ارزشگذاری آزمایشگاههای توسعهدهنده مدلهای مرزی کاهش یابد، این شرکتهای عظیم ارائهدهنده خدمات ابری نهتنها درآمد حاصل از مشتریان را از دست میدهند، بلکه سودهای سرمایهگذاریای را نیز از دست خواهند داد که با اتکا به آنها بهعنوان سود، وام گرفتهاند.
در نهایت، اعمال تعرفه بر هوش مصنوعی بسیار دشوار است. خودروها در کانتینر حمل میشوند، اما وزنهای مدلهای هوش مصنوعی از طریق سیمها منتقل میشوند. هیچیک از ابزارهای حمایتگرایانهای که ترامپ در «روز آزادی» به آنها متوسل شد، یا اروپا در سال ۲۰۲۴ به کار گرفت، معادلی در دنیای نرمافزار ندارند.
با در نظر گرفتن این ملاحظات، شرکت Artificial Analysis ماتریس چشمگیری از هزینه و هوشمندی مدلهای مرزی تهیه کرده است که نشان میدهد بخش مربوط به مدلهای ارزان و هوشمند تحت سلطه چین قرار دارد. نمودار مشابهی که در سال ۲۰۱۹ برای صنعت خودرو تهیه میشد، خودروهای چینی را دقیقاً در همین جایگاه نشان میداد.
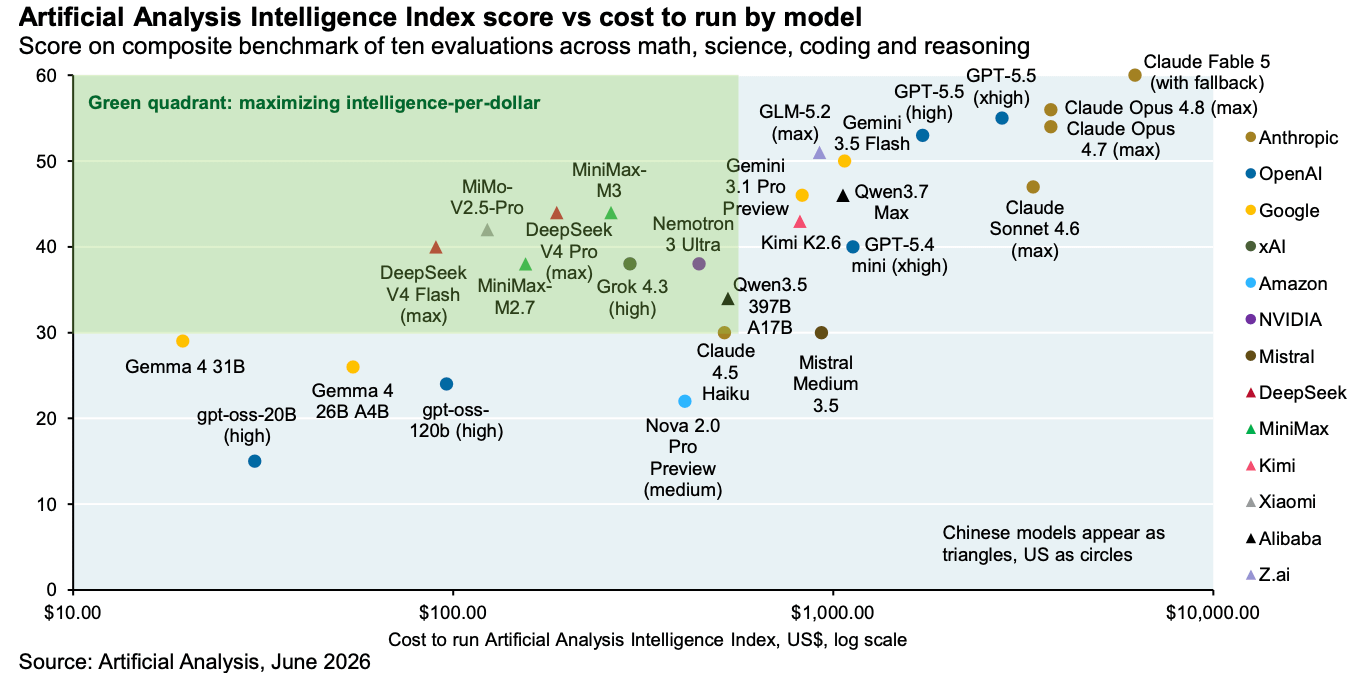
همانند خودروها، مدلهای ارزانقیمت چینی امروز میتوانند در زنجیره ارزش بالا بروند و فردا به مدلهایی فوقالعاده قدرتمند تبدیل شوند. بسیاری از تحلیلگران صنعت، از جمله بن تامپسونِ توانمند از Stratechery، استدلال کردهاند که مدلهای ارزان چینی برای همه مفیدند، بهجز OpenAI و Anthropic. تامپسون استدلال میکند که مدلهای چینی به تولیدکنندگان تراشه امکان میدهند تراشههای بیشتری بفروشند، مراکز داده مدلهای بیشتری اجرا کنند و شرکتهای نرمافزاری حاشیه سود بیشتری برای خود نگه دارند.
اما این دقیقاً همان چیزی است که خودروسازان آلمانی در سال ۲۰۱۹ درباره باتریهای ارزان چینی میگفتند. آنها استدلال میکردند که باید نهادههای تولید را به کالاهایی استاندارد و ارزان تبدیل کرد و کنترل لایه دارای ارزش افزوده را، که تصور میکردند برندینگ و مهندسی مکانیک است، حفظ کرد. این راهبرد جواب نداد، زیرا طرفی که نهاده تولید را به کالایی استاندارد و ارزان تبدیل میکند، نقدینگیای به دست میآورد که امکان حرکت به سطوح بالاتر زنجیره ارزش را برایش فراهم میکند. CATL صرفاً تأمینکننده سلولهای باتری باقی نماند؛ بلکه به عرضهکنندهای عظیم در حوزه فناوری انرژی، زیرساخت و اکوسیستمهای زنجیره تأمین تبدیل شد. BYD، که اکنون بزرگترین خودروساز چین است، نیز فعالیت خود را بهعنوان یک شرکت تولیدکننده باتری آغاز کرد. شیائومی، که شاید سریعترین و نوآورترین خودروساز چین باشد، همین پنج سال پیش یک شرکت تولیدکننده محصولات الکترونیکی مصرفی بود که به تلفنهای همراه ارزانقیمت شهرت داشت. امروز این شرکت برخی از بهترین خودروهای جهان را میسازد.
۳. ریسک سیاسی.
تا همین اواخر، ریسک سیاسی در سیلیکونولی بهشدت دستکم گرفته میشد. اما دیگر چنین نیست. درست در لحظهای که هوش مصنوعی به عاملی ضروری و تقویتکننده برای رشد اقتصادی آمریکا تبدیل شده است، مخالفت با آن به مطمئنترین عبارتی تبدیل شده که در سیاست آمریکا تشویق مخاطبان را برمیانگیزد. نفرت از هوش مصنوعی یکی از معدود موضوعاتی است که دموکراتها و جمهوریخواهان را متحد میکند.
دستکم در حال حاضر، آمریکاییها از هوش مصنوعی بیزارند.
احتمال اینکه آمریکاییها بگویند تأثیر هوش مصنوعی بر جامعه منفی خواهد بود، ۲۰ واحد درصد بیشتر از احتمال آن است که تأثیرش را مثبت بدانند. هفت نفر از هر ده نفر با احداث یک مرکز داده در نزدیکی محل زندگی خود مخالفاند.
گزارش سهماهه نخست سال ۲۰۲۶ سازمان Data Center Watch نشان داد که دستکم ۷۵ پروژه به ارزش تقریبی ۱۳۰ میلیارد دلار در یک فصل متوقف شده یا به تأخیر افتادهاند؛ یعنی در سه ماه، بهاندازه کل سال ۲۰۲۵.
تعداد گروههای فعال مخالف مراکز داده از ۳۹۶ گروه در پایان سال ۲۰۲۵ به ۸۳۳ گروه تا ماه مارس افزایش یافت و بیش از دو برابر شد. در شش هفته نخست سال ۲۰۲۶، بیش از ۳۰۰ طرح قانونی ایالتی درباره مراکز داده ارائه شد. پیشنهادهای توقف موقت ساخت مراکز داده در سطح ایالتی نیز در ۱۴ ایالت مطرح شدند.
مخالفتهای ایالتی و محلی با مراکز داده جدید در حال شدت گرفتن است.
مخالفت با مراکز داده دلایل متعددی دارد. برخی افراد با هر نوع ساختوساز صنعتی مخالفاند. برخی نگران مصرف آب و برق و آلودگی هستند.[۵] بسیاری از استفاده گسترده از توافقنامههای عدم افشای اطلاعات و اعطای معافیتهای مالیاتی بزرگ از سوی دولتهای محلی به شرکتهای فناوری فوقالعاده ثروتمند، که همیشه به وعدههای خود عمل نمیکنند، ناراضیاند.
هفت نفر از هر ده آمریکایی میگویند نمیخواهند در جامعه محلی آنها مرکز داده ساخته شود.
اما بسیاری از مردم با مراکز داده مبارزه میکنند، زیرا خود هوش مصنوعی را پدیدهای نامطلوب میدانند. همانطور که جاسمین سان، روزنامهنگار، پس از بازدید از چندین جامعه محلی که با مراکز داده مبارزه میکردند گزارش داد، هوش مصنوعی «... تجسم توانایی گروه کوچکی از میلیاردرهای سیلیکونولی برای تحمیل تصویری است که از جهان دارند به همه دیگران، بدون رضایت آنها.»
در نهایت، عدم قطعیت و بیثباتی سیاسی نوعی مالیات بر توسعه فناوری محسوب میشوند. ما تأثیر مالیات عدم قطعیت را بر سیاست فدرال انرژی پاک مشاهده کردیم، زمانی که این سیاست از کارتر به ریگان، سپس به بایدن و ترامپ، مدام تغییر جهت میداد. در ماه ژوئیه، کتی هوکول، فرماندار دموکرات و طرفدار رشد اقتصادی نیویورک، دستور داد صدور تمام مجوزهای زیستمحیطی ایالتی برای پروژههای دارای ظرفیت ۵۰ مگاوات و بالاتر، تا یک سال متوقف شود. دستور او شامل برنامهای برای لغو معافیتهای مالیات فروش برای مراکز داده بزرگ نیز هست. این نخستین توقف سراسری مراکز داده در سطح یک ایالت در کشور است و بعید است آخرین مورد باشد.
تفاوت با چین چشمگیر است. چین اهداف بلندمدت تعیین کرد و شرکتهای خود را به ایجاد انحصارهای جهانی در حوزه انرژی خورشیدی، خودروهای برقی، تجهیزات الکترونیکی، پهپادها، عناصر خاکی کمیاب و موارد دیگر سوق داد. این کشور اکنون همین کار را در حوزه هوش مصنوعی انجام میدهد، چه مردم آن را دوست داشته باشند و چه نداشته باشند. اما آلودگی را نیز بهشدت کاهش داده است.
۴. ریسک عقبنشینی.
آزمایشگاههای آمریکایی توسعهدهنده مدلهای مرزی پرهزینه ممکن است، همانند خودروسازان آلمانی، به ارائه خدمات به تعداد محدودی از مشتریان پردرآمد عقبنشینی کنند. آزمایشگاههای توسعهدهنده مدلهای مرزی مانند Anthropic، Google و OpenAI احتمالاً بر امنیت سایبری، رباتیک و زیستشناسی تمرکز خواهند کرد و اجازه خواهند داد مدلهای ارزانتر دارای وزنهای باز، بخش عمده چالشهای برنامهنویسی و ۸۰ تا ۹۰ درصد درخواستهای معمول و روزمره را در اختیار بگیرند. در این سناریو، مجرمان، سازمانهای جاسوسی و دولتهای متخاصم هزینه بهبود بازگشتیِ خودِ پیشرفتهترین مدلها را تأمین خواهند کرد. این امر موجب خواهد شد سهم فزایندهای از هزینههای فناوری صرف تأمین مالی هوش مصنوعیای شود که به مهار بدافزارهای هوش مصنوعی اختصاص دارد.
درک تامپسون، همانطور که اغلب انجام میدهد، خلاصهای موجز از این ریسکها را در قالب یک پرسش ارائه کرد: «آیا دولت آمریکا میتواند سریعتر از آنکه Kimi به Claude تبدیل شود، به چین تبدیل شود؟»
پاسخ، متأسفانه، منفی است. تجربه آلمان نشان میدهد چرا، و باید هشداری برای آمریکا و صنعتی باشد که اکنون به آن وابسته است. به یاد بیاورید که صنعت خودروسازی آلمان به سه دلیل در حال کنار زده شدن توسط واردات چینی است.
- آلمانیها در لایه اشتباه زنجیره ارزش سرمایهگذاری کردند؛ در برندینگ و مهندسی مکانیک، درحالیکه ارزش به باتریها و نرمافزار منتقل شده بود.
- آلمانیها با رقیبی روبهرو شدند که سریعتر از انتظار همه به کیفیت بالا رسید، در لایهای که اهمیت داشت سریعتر ارزان شد، با حاشیه سود عملیاتی ۴.۱ درصدی فعالیت میکرد و حاضر بود ویرانی حاصل از آن را صادر کند.
- نهادهای کند و انعطافناپذیر. ساختار هزینهای آلمان توسط اتحادیههایی محافظت میشود که برای جهانی ساخته شدهاند که در آن خودروهای آلمانی همیشه در سطح جهانی رقابتپذیر بودند.
شرکتهای هوش مصنوعی آمریکا با چالشی مشابه مواجهاند. آنها در لایه اشتباه زنجیره ارزش سرمایهگذاری میکنند: استنتاج گرانقیمت، بسته و اختصاصی. اما ارزش بهسرعت در حال انتقال به سامانههای کالاییشده و کمهزینه است که بهسرعت، بهویژه در کشورهای درحالتوسعه، پذیرفته میشوند.
شرکتهای هوش مصنوعی نیز مانند خودروسازان آلمانی با رقیبی مواجهاند که سریعتر از انتظار همه به کیفیتی بهاندازه کافی خوب و قیمت پایینتر دست یافت. شرکتهای عظیم ارائهدهنده خدمات ابری آمریکا زمان بیشتری را صرف نگرانی درباره این پرسش کردهاند که «آیا بهاندازه کافی سرمایهگذاری میکنیم؟» تا این پرسش که «چه کسی ارزش را تصاحب خواهد کرد؟»
ما معادل نهادهای بازار کار آلمان را نداریم؛ نهادهایی که سازگاری اقتصادی در آن کشور را کند، مبتنی بر مذاکره و انسانی کردند، هرچند شاید در نهایت مرگبار باشد. در عوض، سازگاری در آمریکا سریع و بیرحمانه خواهد بود. هیچکس در شهری که مرکز داده در آن ساخته میشود، هجده ماه جلسه شورای کارکنان نخواهد داشت.
در عوض، آنها با ائتلافی سست از گروههایی مواجه میشوند که برای جلوگیری از احداث مراکز داده اعتراضهای شدید به راه میاندازند و شکایتهای حقوقی طرح میکنند. این همان اتفاقی است که وقتی یک کشور هیچ مسیر نهادیای برای مواجهه با جابهجایی ناشی از تحولات صنعتی ندارد، رخ میدهد. صدها گروه مدنی، زیستمحیطی و مخالف هوش مصنوعی که مانع احداث مراکز داده میشوند، شکل مشارکت در مدیریت در کشوری هستند که هیچ نظام مشارکت در مدیریتی ندارد.
نشانههای شوک سوم چین
هر تحلیلی درباره هوش مصنوعی باید شاخصهای ابطالپذیری ارائه دهد که احتمالاً نشان خواهند داد آیا چین واقعاً در حال دگرگون کردن صنعت هوش مصنوعی آمریکا و تهدید سرمایهگذاریهای عظیم ماست یا نه. در ادامه، پنج معیار برای پیگیری آمده است:
بازپرداخت بدهی. آیا شرکتهای عظیم ارائهدهنده خدمات ابری درآمد خدمات ابری خود را با سرعتی کافی افزایش میدهند تا بدهی مراکز داده خود را پوشش دهند و سهم سالمی از بازار جهانی را حفظ کنند؟ اگر نه، واگن انتهایی هوش مصنوعی تلاش خواهد کرد از موتور خدمات ابری پیشی بگیرد؛ اتفاقی که هرگز ایده خوبی نیست.[۶]
قیمتها. آیا قیمت مدلهای دارای وزنهای باز پایین یا رایگان باقی میماند، یا آزمایشگاههای چینی همانند K3 به سمت بخشهای گرانقیمتتر بازار حرکت میکنند؟ به عبارت دیگر، چین واقعاً تا چه اندازه میتواند بازار استنتاج را به بازاری برای خدمات استاندارد و ارزانقیمت تبدیل کند؟
شاخصهای کیفیت و پذیرش. آیا شاخصهای پیشرو در سنجش سلطه بر هوش مصنوعی به نفع آمریکا تغییر میکنند یا چین؟ معیارهایی مانند گزارش شاخص هوش مصنوعی ۲۰۲۶ دانشگاه استنفورد نشان میدهند که تا مارس ۲۰۲۶، بهترین مدل آمریکایی در مجموعه معیارهای ارزیابی آنها ۲.۷ درصد از بهترین مدل چینی جلوتر بوده است. Hugging Face حجم دانلودها و تعداد «پسندیدنها» را دنبال میکند که نشاندهنده علاقه توسعهدهندگان و میزان پذیرش مدلهای متنباز هستند.[۷] معیارهای دیگر شامل بازدیدهای کاربران از وبسایتها و تعداد کاربران فعال ماهانه (MAU) در وبسایتهای اصلی ارائه خدمات استنتاج،[۸] عرضه مدلهای شاخص و تعداد ثبت اختراعات هستند که نشاندهنده مسیر آینده سلطه بر هوش مصنوعیاند.[۹]
رشد متوازن. آیا تولید ناخالص داخلی آمریکا در بخشهای غیرمرتبط با هوش مصنوعی دوباره رشد میکند و دستکم دوسوم رشد اقتصادی آمریکا را تشکیل میدهد، درحالیکه سهم آن امروز تقریباً هیچ است؟
رخوت اتحادیه اروپا. سرانجام، آیا اروپا واقعاً ظرفیت محاسباتی ایجاد میکند، یا ابتکارهایی مانند InvestAI نیز به فهرست طولانی وعدههای بسیج منابع در بروکسل خواهند پیوست که اجرای آنها به «روزی در آینده» موکول شده است؟ اینکه اقتصاد ۳۱ تریلیون دلاری اتحادیه اروپا تعداد اندکی مدل مرزی تولید کند و تنها ده درصد ظرفیت مراکز داده جهان را در اختیار داشته باشد، به نفع آمریکا نیست، حتی اگر ترامپ و برخی رهبران اروپایی خلاف آن را باور داشته باشند.
در سال ۲۰۰۰، دولت کلینتون استدلال میکرد که ورود چین به سازمان تجارت جهانی، گذار اجتنابناپذیر این کشور به دموکراسی لیبرال را تسریع خواهد کرد. دولت آمریکا کمتر شیفته دسترسی به بازارهای چین بود و بیشتر مجذوب این باور که تجارت، «فرود نرم» حزب کمونیست چین را تسهیل خواهد کرد. امروز این تصور بهشکلی حیرتآور سادهلوحانه به نظر میرسد؛ بخشی از عادت مداوم آمریکا در دوران پس از جنگ برای درک نادرست رقبای خارجی.
این عادت همچنان گریبانگیر ماست. تلقی هر تعامل با پکن بهعنوان رقابتی تمامعیار، نوعی تفکر آرزومندانه است، زیرا اجازه میدهد موضعگیری ظاهری جایگزین راهبرد شود. تعرفهها روشنترین نمونه این موضوعاند. تعرفه ابزاری است که یک کشور زمانی به سراغ آن میرود که تصمیم گرفته است باید کاری انجام شود، اما هنوز تصمیم نگرفته است چه کاری. تعرفهها نه ولفسبورگ را نجات خواهند داد و نه دیترویت را؛ و حتی دونالد ترامپ هم نمیتواند بر وزنهای یک مدل هوش مصنوعی تعرفه وضع کند.
شوک نخست چین ۲.۴ میلیون شغل را نابود کرد و ما تقریباً هیچ کاری برای کسانی که آن مشاغل را از دست دادند انجام ندادیم. صورتحساب آن در سال ۲۰۱۶ با یک مدل موی عجیبوغریب از راه رسید. هزینه شوک دوم چین را کارگران آلمانی میپردازند؛ کارگرانی که نهادهایی ساختهاند تا درباره شرایط افول خود مذاکره کنند. اما نظام مشارکت در مدیریت در کنار صنعت خودروسازی در حال شکست خوردن است. شوک سوم چین بر اقتصادی فرود خواهد آمد که در آن هوش مصنوعی ۴۰ درصد سرمایهگذاری سرمایهای و ۴۵ درصد بازار سهام را تشکیل میدهد و به کشوری ضربه خواهد زد که هیچ نهادی برای سازگاری با تحولات صنعتی ندارد. آنچه در عوض داریم، صدها گروه شهروندی است که برای جلوگیری از احداث مراکز داده شکایتهای حقوقی طرح میکنند؛ تنها مسیری که برای مردمی باقی مانده است که هیچ صدای دیگری ندارند.
ایجاد نهادهای بهتر در بازار کار، اقدامی خیرخواهانه در حق کارگرانی نیست که شغل خود را از دست دادهاند؛ بلکه پیششرط انجام هرگونه سرمایهگذاری بزرگ است. کشوری که نتواند بازندگان حاصل از سرمایهگذاریهای خود را دوباره جذب کند، سرانجام از انجام چنین سرمایهگذاریهایی بازداشته خواهد شد. ما به دلیل نادیده گرفتن ۲.۴ میلیون نفر، دونالد ترامپ را به دست آوردیم. هیچکس نمیداند این بار، با نادیده گرفتن شمار بسیار بیشتری از مردم، چه چیزی نصیبمان خواهد شد.