برد ستسر: شکاف یکتریلیوندلاری؛ بانک مرکزی چین باید دربارهٔ «داراییهای ارزی پنهان» به سه پرسش پاسخ دهد
به گزارش ۲۴ به نقل از شورای روابط خارجی آمریکا، برد ستسر در ستون ۱۱ نوامبر «فالو د مانی» مینویسد استدلال بانک مرکزی چین مبنی بر نبود ذخایر ارزی پنهان «به گمان او قانعکننده نیست» و پیشنهاد میکند از تعبیر «داراییهای ارزی پنهان» استفاده شود. به گفتهٔ او برای متقاعد کردن دیگران، این بانک باید به سه پرسش پاسخ دهد؛ شکافی که او میگوید در طول زمان به حدود یک تریلیون دلار رسیده است.
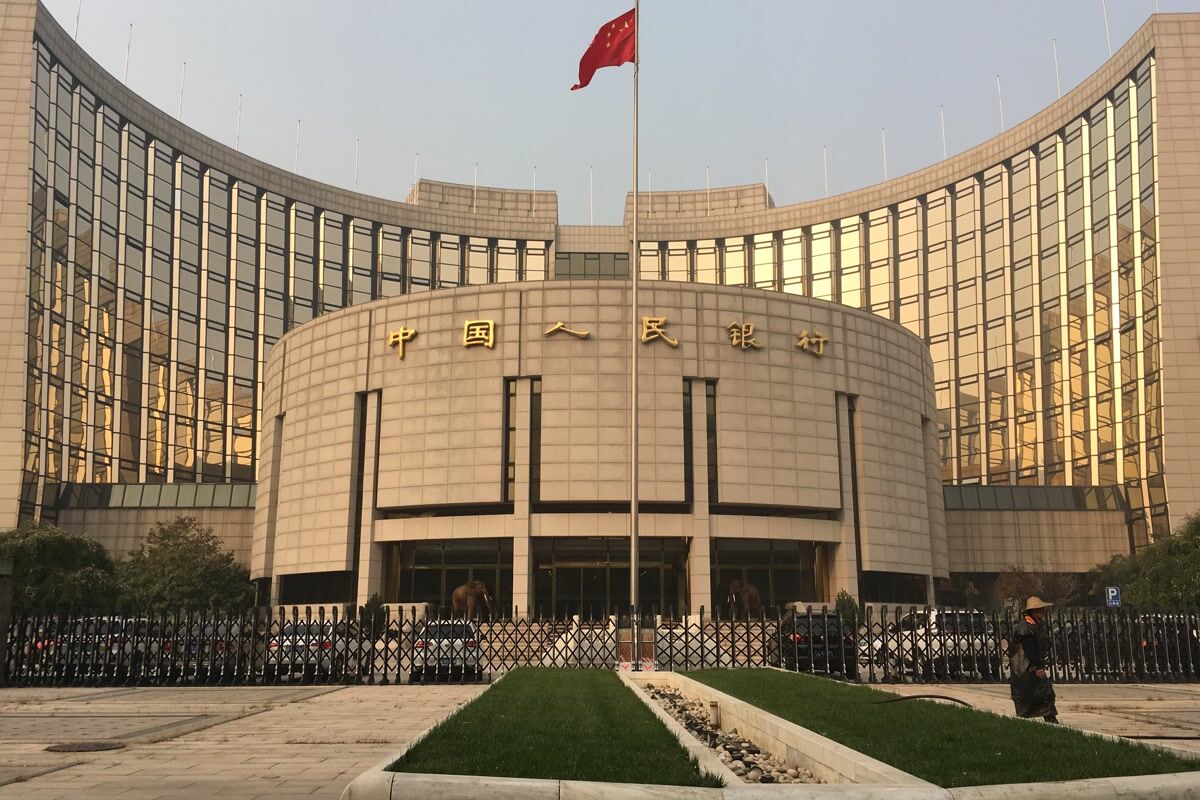
به گزارش ۲۴ به نقل از شورای روابط خارجی آمریکا، برد دبلیو. ستسر، پژوهشگر ارشد کرسی ویتنی شپردسون در این شورا، در مطلب ۱۱ نوامبر ستون «فالو د مانی» با عنوان «سه پرسش دربارهٔ داراییهای ارزی پنهان چین» مینویسد بانک مرکزی چین استدلال میکند ذخایر ارزی پنهان ندارد؛ استدلالی که به گفتهٔ او «به گمانم قانعکننده نیست». ستسر پیشنهاد میکند موضوع بهجای ذخایر پنهان، «داراییهای ارزی پنهان» خوانده شود، چون وامدادن ارز یا معاوضهٔ آن با نهادهای مالی داخلی شیوهای کلاسیک برای پوشاندن ذخایر است. به نوشتهٔ او بسیاری در آسیا — و برخی در صندوق بینالمللی پول — تمایل دارند این بانک را باور کنند؛ اما برای متقاعد کردن، بانک مرکزی چین باید به سه پرسش پاسخ دهد.
پرسش یک: شکاف خریدهای تسویه و ترازنامه
ستسر مینویسد «تسویه» خرید ارز در بازار از سوی بانک مرکزی چین و بانکهای دولتی است. به گفتهٔ او پس از ۲۰۱۸ شکافهایی توضیحناداده میان ارز خریدهشده در تسویه و ترازنامهٔ بانک مرکزی وجود دارد. در دوازده ماه گذشته، خریدهای نقدی تسویه ۵۰۰ تا ۶۰۰ میلیارد دلار بوده، در حالی که افزایش ترازنامهٔ بانک مرکزی در همین دوره فقط حدود ۵۰ میلیارد دلار است. او میافزاید شکاف «در طول زمان» اکنون یک تریلیون دلار است و بانک مرکزی باید پاسخ دهد این ارز را چه کسی نگه میدارد و ریسک بازار ارز — با توجه به اینکه خرید با یوان انجام شده — بر عهدهٔ کیست. الگوی ماهانهٔ رشد تسویه، به نوشتهٔ او، «به شدت القا میکند» که مداخله از مسیر پشتی است؛ خرید و فروش «دقیقاً شبیه» بانک مرکزیای است که باندی تنگ پیرامون یک نرخ میخکوب (خزنده) را حفظ میکند.
پرسش دو: درآمد بهرهٔ غایب
ستسر به گزارش بلومبرگ در ۲۰۲۲ اشاره میکند که بانک مرکزی چین ۱۵۸ میلیارد دلار درآمد بهرهٔ انباشته را در قالب سود ویژه به وزارت دارایی منتقل کرد تا کسری بودجه را پایین نگه دارد؛ اما به گفتهٔ او مطلقاً هیچ تغییری در ذخایر ارزی ترازنامهٔ بانک مرکزی یا در تراز پرداختها دیده نشد. از پایان ۲۰۱۶، ارز ترازنامهٔ بانک مرکزی «واقعاً تغییری نکرده است». او حساب میکند بهرهٔ حدود ۳ تریلیون دلار ذخایر باید حدود ۱۰۰ میلیارد دلار در سال باشد — کمی کمتر در دورهٔ نرخهای پایین پیش از همهگیری، و کمی بیشتر اکنون — و ۱۰۰ میلیارد دلار در سال طی ده سال «پول واقعی است؛ تقریباً یک تریلیون دلار». اگر ادارهٔ دولتی ارز چین (SAFE) پیوسته درآمد بهره را فروخته یا ارز را به یکی از صندوقهای ثروت حاکمیتی — از جمله صندوقهای تحت کنترل خودش — یا بانکهای سیاستی منتقل کرده، به گفتهٔ ستسر باید این را بگوید. او در ادامه از «اکنون ۳.۵ تریلیون دلار ذخایر» این اداره سخن میگوید و میپرسد اگر نتواند نحوهٔ برخورد با بهره را توضیح دهد، نمیتواند ادعا کند آنچه دیده میشود همان چیزی است که واقعاً در اختیار دارد.
پرسش سه: وامهای نیابتی و مطالبات از نهادهای داخلی
پرسش سوم ستسر به حسابداری وامهای نیابتی بانک مرکزی و دیگر مطالبات ارزی از نهادهای مالی داخلی، بهویژه بانکهای سیاستی، برمیگردد. به نوشتهٔ او در ۲۰۱۵، ۹۵ میلیارد دلار وام نیابتی به سهام بانک توسعهٔ چین و بانک صادرات-واردات چین تبدیل شد و ادارهٔ دولتی ارز از طریق بازوی سرمایهگذاری «باتنوود» در هر دو نهاد سهم اکثریت یافت. گزارش سالانهٔ ۲۰۲۰ این اداره نیز، به روایت ستسر، نشان میداد که اعطای وامهای نیابتی به نهادهای مالی کوچک، متوسط و بزرگ چینی ادامه داشته است. ستسر مینویسد «اینها خواستههای بزرگی نیستند»: شکاف تسویه بزرگ و آشکار است، درآمد بهره موضوعی شناختهشده است، و خود این اداره پیشتر استفاده از وامهای نیابتی را گزارش کرده است.
نرخ سپردهٔ دلاری و یوان ضعیف
ستسر همچنین به نقل از رویترز مینویسد بانکها نرخ سودی که به سپردههای دلاری میپردازند بالا بردهاند تا صادرکنندگان عواید صادرات را به یوان تبدیل نکنند و به این ترتیب فشار بر بانک مرکزی چین کم شود. به گفتهٔ او این موضوع اهمیت دارد، چون یوان ضعیف دلیل محوری عملکرد چشمگیر صادرات چین از ۲۰۲۳ است و این برتری صادراتی در ۲۰۲۶ هم ادامه یافته است.