هو-فونگ هونگ: چین دلار را «بیدندان» میکند نه برکنار؛ یوآنِ نفتی ایران و روسیه در چین گیر است
هو-فونگ هونگ، استاد دانشگاه جانز هاپکینز، مینویسد تجارت یوآنی چین با ایران و روسیه به دور زدن تحریمها کمک میکند. به نوشته او، چون یوآن داخلی تبدیلناپذیر است، درآمد این دو کشور در چین گیر میماند؛ موضوعی که پزشکیان هم در گفتوگو با فاکسنیوز گفته بود: «پول ما در چین بلوکه است». به اعتقاد هونگ، این روند دلار را بیدندان میکند، نه از تخت پایین.
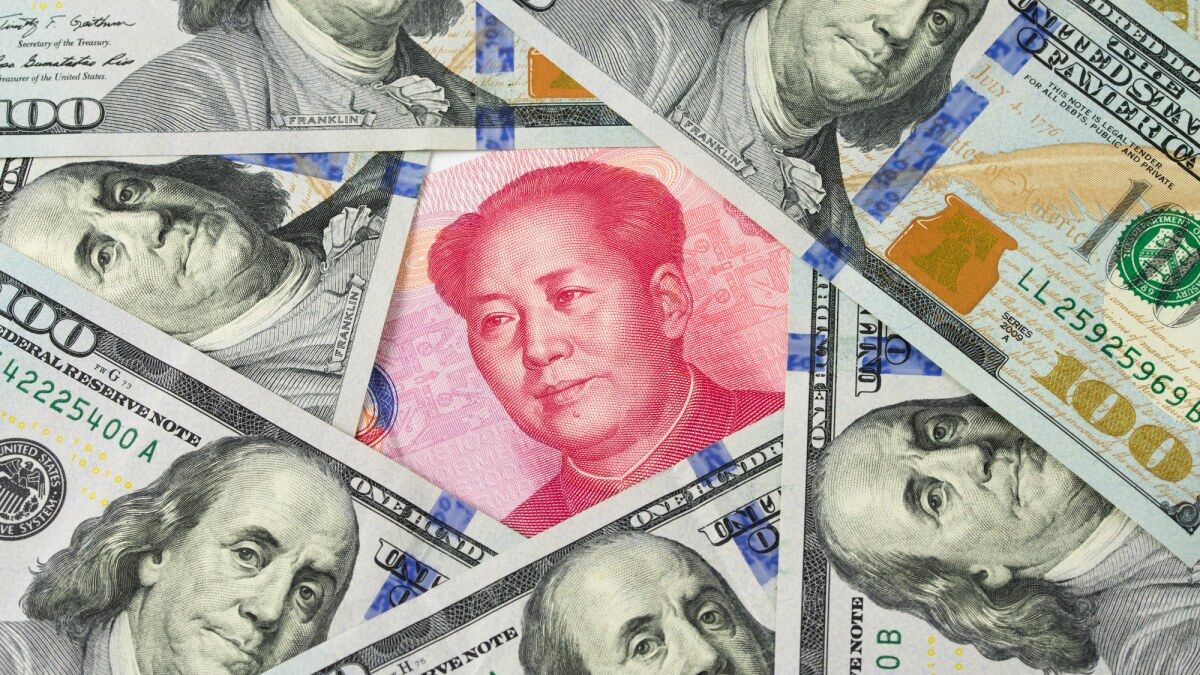
به گزارش ۲۴، هو-فونگ هونگ، استاد اقتصاد سیاسی دانشگاه جانز هاپکینز و نویسنده کتاب «امپراتوری دلار سبز: سلطه جهانی دلار و جنگ سرد جدید»، در یادداشتی که پراجکت سندیکیت منتشر کرده و دیپلمات بازنشر کرده، مینویسد که چین دلار را «بیدندان» میکند، نه اینکه آن را از جایگاهش پایین بکشد. به نوشته او، کشورهایی مانند روسیه و ایران میتوانند معاملاتشان را با یوآن تسویه کنند، اما درآمدشان بنا به طراحی پکن در چین گیر میماند.
رشد یوآن در تسویه تجاری
هونگ یادآوری میکند که پس از حمله تمامعیار روسیه به اوکراین در ۲۰۲۲، آمریکا کوشید روسیه را از نظام مالی جهانی بیرون کند. این اقدام گمانهزنیها درباره سرعتگرفتن فاصلهگیری جهان از دلار را بیشتر کرد. به نوشته او، وقتی واشنگتن در اوایل امسال جنگ با ایران را آغاز کرد و تحریمهای مالی این کشور را تشدید کرد، این گمانهزنیها شدت گرفت. سیاستهای تعرفهای دونالد ترامپ، تهدید متحدان و تلاش برای تضعیف استقلال فدرال رزرو هم آینده سلطه دلار را بیشتر زیر سؤال برده است.
به گفته نویسنده، رهبران چین از زمان بحران مالی ۲۰۰۸ خواستار دلارزدایی از اقتصاد جهانی بودهاند و یوآن نقش بیشتری در تسویه تجاری پیدا کرده است. میانگین روزانه استفاده از سامانه پرداخت بینبانکی فرامرزی چین (CIPS) که از ۲۰۱۵ فعال است، از ۳۳۹ میلیارد یوآن (۵۰.۸ میلیارد دلار) در ژانویه ۲۰۲۲ به ۸۲۸ میلیارد یوآن در ژوئن ۲۰۲۶ رسیده است. سهم یوآن در تسویههای فرامرزی چین نیز از ۲۱ درصد در ژانویه ۲۰۱۴ به ۴۹ درصد در ژوئیه ۲۰۲۶ افزایش یافته است.
سلطه دلار در بازارهای مالی
هونگ اما مینویسد که در بازارهای مالی جهانی نشانه چندانی از دلارزدایی دیده نمیشود. به گفته او، تا ژوئن ۲۰۲۶ داراییهای دلاری در دست خارجیان، شامل اوراق قرضه، سهام و سرمایهگذاری مستقیم، بیش از ۷۰ درصد تولید ناخالص داخلی جهان بدون آمریکا بوده است. دلار همچنان بر ذخایر بانکهای مرکزی، صورتحساب صادرات و مبادلات ارزی مسلط است و سهم یوآن در هر یک از این حوزهها تکرقمی است.
او این فاصله میان بلندپروازی و واقعیت را حاصل کنترلهای شدید سرمایه از سوی دولت چین میداند. به نوشته او، یوآن داخلی هنوز آزادانه قابل تبدیل نیست. ذخیره یوآن قابل تبدیل در خارج از چین، که بیشتر در هنگکنگ است، بسیار کوچک مانده است. تا میانه ۲۰۲۶ کل سپردههای یوآن برونمرزی کمتر از ۰.۵ درصد سپردههای یوآن داخلی بوده است. هونگ میگوید که ریسک فرار سرمایه مقامات را به تشدید بیشتر کنترلهای ارزی واداشته است.
پول ایران و روسیه در چین گیر است
هونگ مینویسد که تبدیلناپذیری یوآن «یک ویژگی است، نه یک ایراد» در نظام اقتصادی چین. به همین دلیل، به نظر او تجارت یوآنی چین با روسیه و ایران بیش از آنکه دلارزدایی از اقتصاد جهانی باشد، سلب کارکرد سلاحی از دلار است. به نوشته او، این دو کشور اکنون میتوانند سوخت فسیلی به چین بفروشند و معامله را از طریق CIPS تسویه کنند. اما پولشان به یوآن داخلی و تبدیلناپذیر پرداخت میشود و در چین گیر میماند.
او به سخنان دیمیتری تولین، معاون اول رئیس بانک مرکزی روسیه، در دومای این کشور در سال ۲۰۲۳ استناد میکند. تولین گفته بود چین از گردش پولش در خارج «استقبال نمیکند» و همین تهیه یوآن «نقد» را برای روسیه دشوار کرده است. نویسنده همچنین به گفتههای مسعود پزشکیان، رئیسجمهور ایران، در گفتوگو با فاکسنیوز در سپتامبر اشاره میکند: «پول ما در چین بلوکه است... حتی نمیتوانیم پول خودمان را از کشوری که به آن کالا دادهایم بیرون بیاوریم.»
به گفته هونگ، روسیه و ایران با یوآن داخلی تقریباً فقط میتوانند کالای چینی بخرند و این در عمل به تجارت پایاپای شباهت دارد. اما این دو کشور باید از کشورهایی مانند ترکیه و امارات هم خرید کنند و هزینه نیروهای نیابتیشان مانند حزبالله و حوثیها را بپردازند. به همین دلیل، به نوشته او، از شبکههای بانکداری سایه و پولشویی برای تبدیل یوآن به دلار و دیگر ارزهای معتبر استفاده میکنند. او میگوید این همان شبکههایی است که ثروتمندان چینی برای خارج کردن پولشان از کشور به کار میبرند.
بیدندان کردن دلار، نه برکناری آن
هونگ نتیجه میگیرد که چین راهی برای دور زدن تحریمهای آمریکا و ادامه تجارت به ایران، روسیه و دیگر کشورها پیشنهاد میکند، هرچند با هزینهای بالاتر. به نوشته او، این دلارزدایی نیست، بلکه «بیدندان کردن» دلار است که توان واشنگتن را برای استفاده از سلطه جهانی ارزش در خدمت اهداف اقتصادی و ژئوپلیتیک تضعیف میکند. به اعتقاد او، این روند بهطور متناقضی ممکن است با برجسته کردن نبود جایگزینی همتراز، جایگاه دلار را تقویت کند.